Tarjetas, recortes y préstamos: cómo hacen los argentinos para llegar a fin de mes
Según un informe privado, ocho de cada diez personas de sectores medios y bajos llegan con lo justo o no logran cubrir sus gastos. Un relevamiento de Brain Network reveló que la tarjeta de crédito es el principal recurso para afrontar los faltantes de dinero y advirtió sobre el crecimiento del endeudamiento recurrente.
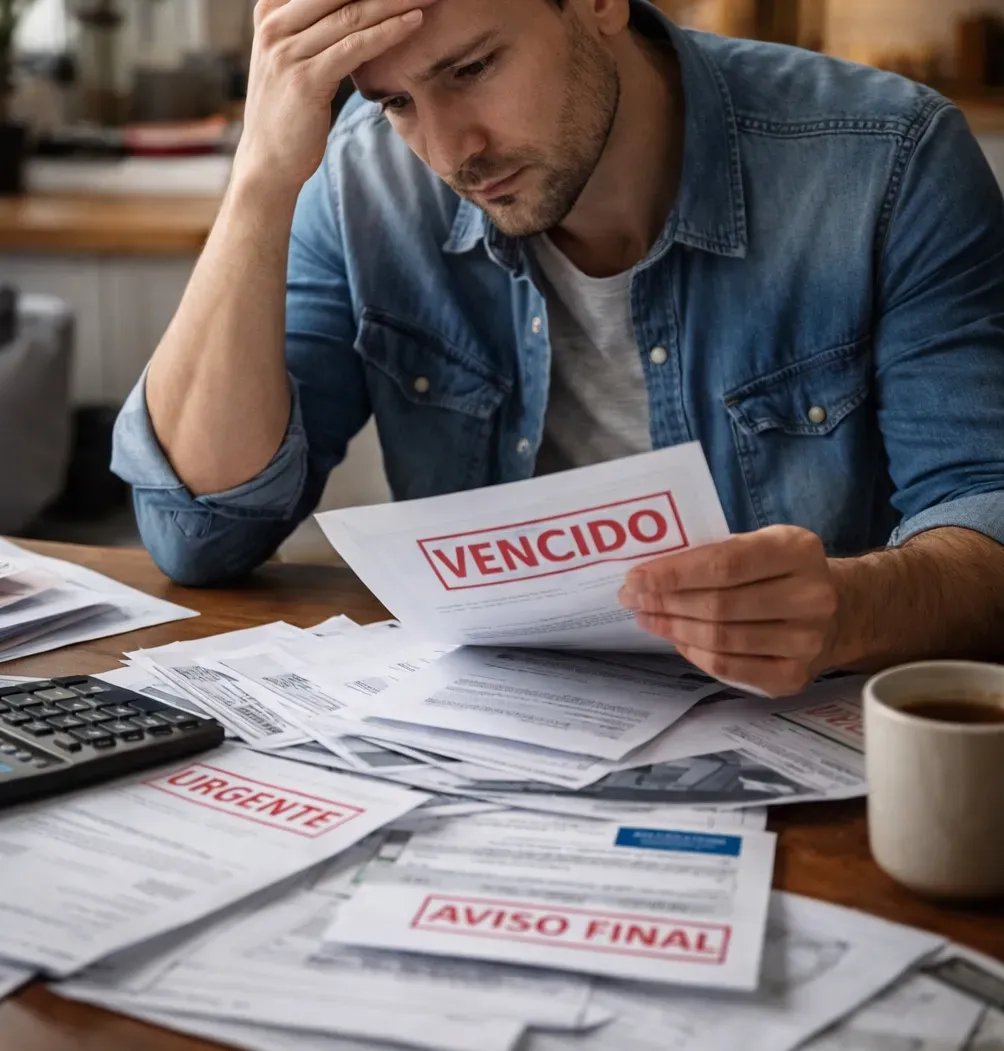
La falta de margen económico obliga a cada vez más argentinos a ajustar sus gastos, recurrir al crédito y buscar alternativas para cubrir sus compromisos mensuales. Un informe privado reveló que ocho de cada diez personas de sectores medios y bajos no tienen capacidad de ahorro: el 45% llega con lo justo a fin de mes y el 34% asegura que sus ingresos no le alcanzan para cubrir los gastos.
El relevamiento fue realizado por la consultora Brain Network y forma parte del estudio “Comportamiento de pago y estrés financiero en los sectores C2, C3 y D1”, que incluyó 450 casos relevados en septiembre de 2026 en la Ciudad de Buenos Aires y el interior del país.
Los resultados muestran distintos niveles de tensión financiera. Mientras que el 22% de los encuestados afirmó estar al día con sus gastos, un 21% se encuentra en una situación de desborde, con ingresos insuficientes y atrasos recurrentes. En este último grupo tienen mayor presencia las personas de entre 30 y 39 años.
En tanto, el 57% restante fue identificado como “malabarista”: personas que mantienen un equilibrio económico frágil y necesitan realizar ajustes frecuentes en sus consumos y finanzas. Los mayores de 50 años tienen una representación más importante dentro de este segmento.
La tarjeta de crédito, el principal recurso para cubrir los gastos
Entre quienes tuvieron dificultades para afrontar sus compromisos económicos, la tarjeta de crédito aparece como la primera alternativa para cubrir los faltantes de dinero. Según el informe, el 40% recurrió a este instrumento para llegar a fin de mes.
Otras estrategias utilizadas fueron la reducción de gastos, mencionada por el 31%; el pedido de dinero a familiares o amigos, con el 23%; la postergación de pagos, con el 17%; y la solicitud de préstamos, con el 16%.
El relevamiento también identificó medidas para mejorar los ingresos y equilibrar las cuentas. Entre las personas que tuvieron dificultades para pagar durante los últimos tres meses, el 39% recortó gastos y el 36% buscó generar ingresos adicionales.
Sin embargo, el informe advirtió sobre una práctica que puede agravar la situación financiera: el endeudamiento para cubrir otras deudas. Entre quienes atravesaron dificultades de pago, el 21% tomó un nuevo préstamo para cancelar otro en los últimos tres meses, el 19% utilizó la tarjeta de crédito para pagar otro compromiso y el 18% aceptó alguna refinanciación.
Esta dinámica puede prolongar las dificultades económicas y generar un ciclo de endeudamiento del que resulta cada vez más difícil salir.
La morosidad y las diferencias entre bancos y billeteras virtuales
Los datos oficiales muestran que la morosidad aumentó en distintos segmentos del sistema financiero, con niveles más elevados en las billeteras virtuales y otros proveedores de crédito no bancario.
En ese contexto, el estudio de Brain Network detectó que el 72% de los encuestados priorizaría el pago de una cuota bancaria si no tuviera dinero suficiente para afrontar todos sus compromisos.
La diferencia en las prioridades de pago representa un riesgo para las entidades no bancarias, especialmente entre los trabajadores por cuenta propia, que tienen una mayor presencia de compromisos financieros con este tipo de proveedores.
Refinanciar las deudas, una alternativa que gana interés
Frente a las dificultades para cumplir con los pagos, la posibilidad de refinanciar las deudas aparece como una de las opciones más demandadas. El 69% de los encuestados manifestó interés en acceder a una cuota más baja, aunque eso implique extender el plazo de devolución.
No obstante, el informe señaló que el 45% de las personas con atrasos todavía no había recibido una propuesta de refinanciación. Además, el 59% tampoco había solicitado esa alternativa por iniciativa propia.
Lionel Holzman, CCO & Value Offer Head de Brain Network, sostuvo que las entidades financieras tienen la oportunidad de ofrecer plazos de pago más extensos a quienes todavía logran sostener sus compromisos, antes de que su situación se deteriore.
“La oportunidad para las entidades está en ofrecer extensiones de plazo a los ‘Malabaristas’ antes de que pasen a ser ‘Desbordados’, en lugar de intensificar una cobranza que ya muestra signos de agotamiento”, señaló.
En cuanto a las estrategias de contacto, el 97% de los encuestados consideró adecuado recibir recordatorios de pago amigables, mientras que el 91% respaldó la posibilidad de contar con mayor flexibilidad en los plazos.
En cambio, las amenazas legales o de inclusión en el Veraz durante las primeras etapas de la mora registraron apenas un 19% de aprobación. Las gestiones intensivas de cobranza también tuvieron un nivel de aceptación reducido, del 38%.
Dejá tu comentario